2018年是我國網絡安全行業蓬勃發展的一年。隨著《網絡安全法》的深入實施和數字化轉型的加速,網絡安全需求持續釋放,行業整體規模穩步擴大。本報告基于公開數據和市場研究,對2018年我國網絡安全行業規模及市場份額進行分析,并重點探討網絡與信息安全軟件開發領域的市場表現。
一、2018年我國網絡安全行業整體規模
根據多家市場研究機構的統計,2018年我國網絡安全市場規模(按收入計)約為450億元至500億元人民幣,同比增長約20%-25%。這一增長主要受益于政策驅動(如網絡安全等級保護2.0標準出臺)、企業安全意識提升以及云計算、大數據等新技術應用帶來的安全需求。
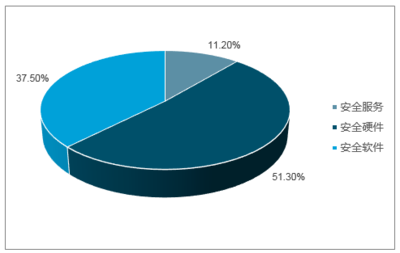
從細分市場來看,安全硬件、安全軟件和安全服務三大板塊中,安全軟件占比約為30%-35%,其中網絡與信息安全軟件開發是安全軟件的核心組成部分,包括安全操作系統、防火墻軟件、入侵檢測與防御軟件、漏洞管理軟件、加密軟件等。
二、網絡與信息安全軟件開發市場規模
2018年,我國網絡與信息安全軟件開發市場規模約為120億-150億元人民幣,占網絡安全行業總規模的25%-30%。同比增長約22%-27%,略高于行業整體增速。
驅動因素包括:
- 政策合規需求:《網絡安全法》和等級保護2.0要求企業加強安全軟件部署,特別是入侵檢測、日志審計、數據防泄漏等軟件產品。
- 云安全需求增長:隨著云計算的普及,云原生安全軟件(如云防火墻、云WAF)需求快速上升。
- 威脅態勢復雜化:高級持續性威脅(APT)、勒索軟件等攻擊促使企業加大在終端檢測與響應(EDR)、安全信息和事件管理(SIEM)等軟件上的投入。
三、網絡與信息安全軟件開發市場份額分析
我國網絡與信息安全軟件開發市場呈現集中度逐步提升的態勢,但整體仍較為分散。2018年主要廠商市場份額估算如下:
- 啟明星辰:約10%-12%,在入侵檢測與防御、安全管理平臺等領域優勢明顯。
- 綠盟科技:約8%-10%,在漏洞掃描、抗DDoS、Web安全等方面表現突出。
- 深信服:約8%-10%,在防火墻、上網行為管理、VPN等產品上市場份額較高。
- 天融信:約7%-9%,防火墻產品市場占有率領先。
- 360企業安全:約5%-7%,在終端安全、安全大數據分析方面增長迅速。
- 其他廠商(如美亞柏科、藍盾、安恒信息等)合計占據剩余份額。
新興安全廠商(如奇安信、指掌易等)在細分領域(如云安全、移動安全)中也占據一定市場份額,但總體規模較小。
四、競爭格局與趨勢
2018年,網絡與信息安全軟件開發市場的競爭格局呈現以下特點:
- 頭部廠商優勢擴大:啟明星辰、綠盟、深信服等通過渠道建設和品牌效應,市場份額逐步提升。
- 細分領域專業化:中小型廠商聚焦特定領域(如工控安全軟件、數據安全軟件),形成差異化競爭。
- 云化與服務化轉型:傳統安全軟件廠商加速向云安全服務(SECaaS)模式轉型,軟件交付方式逐漸從本地部署向訂閱制轉變。
- 資本整合活躍:行業并購和融資事件增多,如奇安信完成Pre-IPO融資,推動市場集中度提升。
五、
2018年我國網絡安全行業規模持續擴大,網絡與信息安全軟件開發作為核心細分領域,市場規模約120億-150億元,占行業總規模的1/4至1/3。市場競爭格局中,啟明星辰、綠盟科技、深信服等頭部企業占據主要份額,但細分領域仍存在大量專業化廠商。隨著政策紅利的釋放和新興技術的應用,網絡與信息安全軟件開發市場有望保持高速增長,云安全、數據安全等方向將成為競爭焦點。